La recente velina secondo cui Lufthansa starebbe valutando la cessione della propria divisione software fotografa un trend industriale e finanziario ormai consolidato: i colossi si concentrano sul proprio “core business” (nel caso del gruppo tedesco, volare e comprare vettori, come nel caso ITA Airways), monetizzando le infrastrutture tecnologiche sviluppate internamente.
La divisione IT di Lufthansa non è una semplice funzione di supporto: governa algoritmi e piattaforme per la pianificazione delle rotte, l’assegnazione dei turni degli equipaggi e la massimizzazione dei ricavi dal ticketing. Con un portafoglio di ben 350 clienti internazionali, è un asset globale che attrae fondi di Private Equity e grandi gruppi tecnologici. Ma cosa rende questo business così remunerativo, e perché l’Intelligenza Artificiale ne sta accelerando i meccanismi più spietati?
La logica del Carve-out: perché vendere il codice interno?
In economichese si chiama corporate carve-out : lo scorporo di una divisione secondaria per trasformarla in una realtà indipendente. Quando una compagnia aerea (o un colosso della manifattura, della logistica o dell’energia) sviluppa un software proprietario ad alte prestazioni, spesso finisce per rivenderlo ai concorrenti, diventando di fatto una software house suo malgrado.
Tuttavia, mantenere e far scalare una società di software richiede competenze, capitali e dinamiche di retribuzione incompatibili con il DNA di un’azienda di trasporti, specialmente se ci si vuole focalizzare sul proprio core business. Cederla garantisce due risultati:
- Liquidità immediata: Centinaia di milioni (se non miliardi) di cassa fresca da reinvestire nella crescita o nel risanamento del business principale.
- Focalizzazione strategica: Eliminazione delle complessità manageriali non pertinenti all’attività operativa primaria.
L’impatto dell’AI: vendere per delegare “la cura dimagrante”
Ormai l’ai incomincia a puzzare di zolfo e uno degli argomenti più discussi nelle sale riunioni riguarda il ruolo dell’Intelligenza Artificiale nell’abbattimento dei costi . Per una multinazionale sindacalizzata come Lufthansa, procedere a una ristrutturazione massiccia del personale IT per sostituire compiti tecnici con flussi di lavoro automatizzati o agenti AI comporterebbe uno scontro frontale con i sindacati,sopratutto tedeschi, e un grave danno d’immagine.
Vendere la divisione a un terzo risolve il problema alla radice: la società madre monetizza l’asset al massimo del suo valore, lasciando al nuovo acquirente l’onere (e la libertà) di tagliare il personale. I nuovi proprietari possono utilizzare l’AI su tre fronti principali:
- Ottimizzazione del codice e refactoring: Piattaforme basate su modelli linguistici e strumenti di automazione consentono di migrare vecchie architetture software (“legacy code”) verso il cloud con un terzo degli sviluppatori precedentemente necessari mantenendo una qualità del codice alta, l’affair del Boeing 737 MAX si spera abbia insegnato qualcosa .
- Assistenza clienti e manutenzione: I ticket di supporto per 350 vettori globali possono essere gestiti in prima battuta da agenti AI avanzati, riducendo drasticamente il personale di help desk e operation.
- Margini operativi raddoppiati: Tagliando i costi del personale attraverso l’automazione, l’EBITDA dell’azienda software aumenta in tempi record, rendendola pronta per una successiva vendita a multipli elevatissimi.
I nuovi Edward Lewis
Il processo di acquisizione e ristrutturazione di questo tipo di software ha enormi punti di contatto con il modello reso celebre in Italia da Bending Spoons (e, nel mondo B2B, da colossi come Constellation Software). Edward Lewis è il personaggio di Richard Gere in “Pretty Woman”, la sua catchphrase è “Non sono mai gentili con la gente: sono gentili con le carte di credito”.
Per amore non scorpora un azienda che gli avrebbe fruttato un sacco di soldi e sposa una prostituta, non so voi ma io trovo molto più inverosimile la prima scelta.
Il playbook di realtà come queste sui prodotti inglobati si articola su principi precisi:
- Acquisire prodotti indispensabili con utenti fidelizzati: Prodotti che presentano un’alta utilità d’uso e basi di clienti consolidate.
- Razionalizzazione dell’organico: Taglio significativo del personale originario (spesso superiore al 60-70%) e migrazione dell’intera infrastruttura tecnica su piattaforme centralizzate e automatizzate.
- Monetizzazione: Aumento dei prezzi di licenza, eliminazione dei piani gratuiti o a basso margine e introduzione di contratti SaaS ricorrenti.
Nel B2B mission-critical, come i sistemi operativi per aeroporti e aerei, questo modello funziona con efficacia ancora maggiore: mentre un utente privato può cancellare l’utilizzo di un software se il prezzo raddoppia, una compagnia aerea che gestisce 200 voli al giorno non può cambiare il gestionale dei turni dei piloti dall’oggi al domani. Gli switching costs (costi di sostituzione) sono proibitivi. Chi compra può tagliare i costi interni con l’AI, alzare i canoni di manutenzione e incassare margini operativi straordinari senza temere un abbandono massiccio da parte dei clienti.
Non solo Private Equity: chi partecipa al banchetto?
L’interesse per asset come quello di Lufthansa non proviene esclusivamente da fondi di investimento come Thoma Bravo, Vista Equity Partners o KKR. Esiste una categoria agguerrita di compratori industriali e software aggregator:
- I giganti della tecnologia verticale: Gruppi come la spagnola Amadeus IT o la statunitense Sabre — nate decenni fa proprio da consorzi e scorpori di compagnie aeree — sono i primi candidati industriali per assorbire business di questo tipo, consolidando una posizione di quasi-monopolio sui sistemi di prenotazione e gestione dei voli mondiali.
- I “Serial Acquirer” del software (Il modello Constellation Software): Giganti quotati come la canadese Constellation Software (e i suoi spin-off come Lumine Group e Topicus) hanno costruito imperi multimiliardari comprando centinaia di software verticali (VMS) scorporati da grandi aziende. Non li rivendono: li acquistano a prezzi ragionevoli, applicano una gestione finanziaria rigorosa e incassano dividendi costanti per decenni.
- I grandi operatori enterprise (Oracle, SAP, Microsoft): Spesso interessati a rilevare pacchetti software industriali specifici per integrarli direttamente nelle loro offerte di Cloud aziendale e vendere l’infrastruttura sottostante.
Precedenti di rilievo
Le operazioni di scorporo tecnologico hanno generato transazioni da record, alcuni casi storici:
- Dell (2016): Per finanziare la fusione con EMC da 63 miliardi di dollari, Dell scorporò e cedette la divisione software (compresi brand come Quest Software e SonicWall) ai fondi Francisco Partners ed Elliott Management per oltre 2 miliardi di dollari.
- HPE / Micro Focus (2016): Hewlett Packard Enterprise ha fatto lo stesso con le proprie attività software “non-core” (cybersecurity e analytics) fondendole con Micro Focus in un’operazione da 8,8 miliardi di dollari.
- Accenture / Navitaire (2015-2016): Accenture ha ceduto a suo tempo Navitaire, fornitore tecnologico per il revenue management e le prenotazioni aeree delle compagnie low cost, al gigante dei sistemi di viaggio Amadeus per 830 milioni di dollari.
L’elenco sarebbe molto lungo e divertente, ma tutti confermano una regola ricorrente della finanza tecnologica: quando un software strategico vive all’interno di un’azienda tradizionale, il suo valore resta compresso. Chi lo compra, lo scorpora e ne ottimizza i costi (oggi accelerati dall’automazione e dall’AI) riesce quasi sistematicamente a rivenderlo al doppio o al triplo del prezzo iniziale
Sky is (not) the limit
La mossa di Lufthansa rappresenta la naturale evoluzione del capitalismo tecnologico contemporaneo. In un contesto in cui l’efficienza algoritmica ridefinisce la produttività, il software aziendale smette di essere un costo operativo interno e diventa una merce di scambio finanziaria.
Chi costruisce e gestisce aerei compra vettori concorrenti per riempire i cieli; i fondi d’investimento e i consolidatori seriali rilevano i codici sorgente, integrano l’Intelligenza Artificiale, ottimizzano l’organico ed estraggono valore ricorrente da un mercato in cui i clienti non possono permettersi di dire di no.
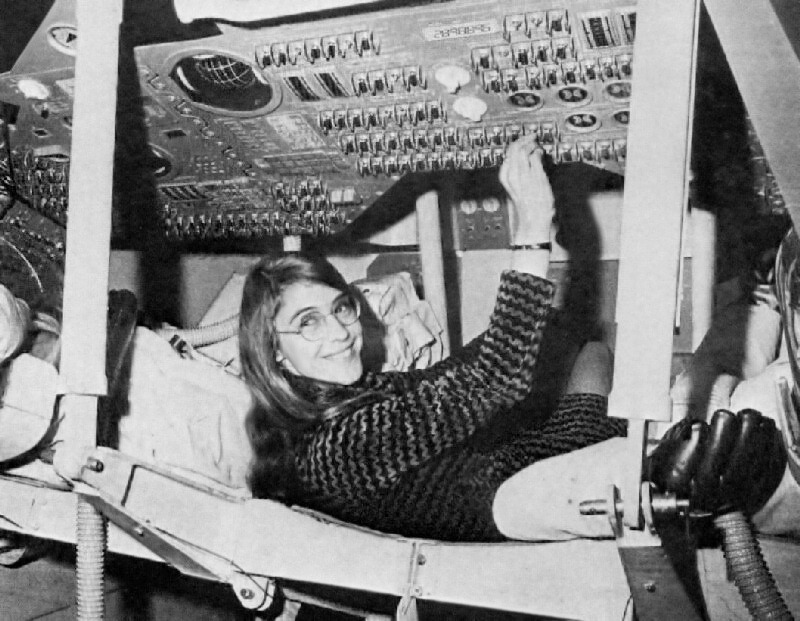
Non è passato nemmeno un mese da quando Margaret Hamilton è volata tra le stelle, stavolta senza programmare nulla, viene da chiedersi se un giorno qualcuno farà software per i razzi senza mai vederne volare uno, ma, visto che il reparto IT della NASA conta circa 2000 persone e che il costo è stimato nei due miliardi di dollari l’anno, sono pronto a scommettere che si sta gia pensando che la cosa non solo è possibile, ma anche molto appetibile.
Rimanendo un programmatore romantico posso solo pensare a quando i top manager firmeranno il contratto di cessione: li immagino, per rimanere sul tema di ‘Pretty Woman’, con la faccia delusa del direttore d’albergo quando capisce che la favola sta per finire e dice :”Deve essere difficile lasciar andare qualcosa di così bello.”.
La verità è che, al momento di passare all’incasso, si compreranno una nuova Mecedes per sfrecciare per le vie di St. Pauli.